
L’initiative populaire dite des 12 % a été acceptée par le souverain vaudois en votation populaire le 27 septembre 2026. L’initiative avait pour objet une réduction uniforme de l’impôt cantonal sur le revenu et la fortune de 12 % dans le Canton de Vaud.
Cette baisse d’impôt entrera en vigueur au 1er janvier 2027. Le gouvernement vaudois souhaite maintenant abolir les baisses d’impôt accordées pour les années 2025 et 2026 ainsi que celle prévue pour 2027 pour éviter un « cumul ». Cette modification législative nécessite un vote du parlement vaudois. Le Grand Conseil n’a pas eu l’occasion de traiter ce point lors de sa séance du 6 octobre 2026 (cf. procès-verbal de la séance du 6 octobre 2026, p. 15).
L’acceptation de cette initiative par les électeurs vaudois soulève désormais une question essentielle : une réduction de 12 % de l’impôt cantonal suffit-elle à compenser les effets du maintien du bouclier fiscal dans sa version 2021/2022 ?
Plusieurs éléments conduisent à relativiser la portée de cette baisse d’impôt, notamment pour les contribuables disposant d’une fortune importante.
Mais avant de répondre à cette question, revenons un pas en arrière, cette votation ayant fait couler beaucoup d’encre.
Principe du scrutin validé par le Tribunal fédéral
Dans son arrêt 9C_541/2025 du 22 avril 2026, le Tribunal fédéral a rejeté le recours formé par les initiants contre la décision du gouvernement vaudois de lier la question du bouclier fiscal au sort de l’initiative des 12 % dans les urnes. Notre Haute Cour a ainsi confirmé que le Grand Conseil était dans son droit de subordonner un éventuel retour au bouclier fiscal dans sa version antérieure à 2021 au rejet de l’initiative populaire dite « des 12 % ».
Le dilemme sous-jacent au vote
La votation du 27 septembre 2026 a placé les électeurs vaudois devant un arbitrage complexe : accepter une réduction générale de l’impôt cantonal, tout en maintenant le bouclier fiscal dans sa version actuelle, ou renoncer à cette baisse d’impôt ouvrant la voie à un retour au bouclier fiscal « pré-2021 », plus favorable, mais impactant un nombre limité de contribuables.
L’impact fiscal du maintien du bouclier fiscal dans sa mouture 2021/2022 est particulièrement marqué pour les contribuables fortunés, dont les contributions peuvent représenter une part significative des recettes fiscales vaudoises. Le maintien du bouclier fiscal dans sa version 2021/2022 est susceptible d’accroître sensiblement et durablement la charge fiscale de certains contribuables par rapport au bouclier fiscal vaudois dans sa mouture pré-2021. Une telle évolution pourrait inciter certains à déménager dans un canton fiscalement plus favorable ou encore à quitter la Suisse. Un départ de ces contribuables entraînerait une diminution des recettes fiscales et pèserait vraisemblablement sur les finances publiques. À terme, les autorités pourraient être amenées à examiner des mesures compensatoires, y compris une éventuelle augmentation d’impôts.
À l’inverse, le rejet de l’initiative aurait permis de maintenir le régime fiscal existant, sans pour autant résoudre la question de la charge fiscale élevée supportée par l’ensemble des contribuables vaudois. Et si certains contribuables fortunés avaient déjà quitté le canton en amont du référendum, la perte de recettes correspondante aurait néanmoins pu exercer une pression sur les finances publiques.
En résumé et en substance, le votant se trouvait face à un choix cornélien : une baisse d’impôt limitée mais certaine d’une part et un retour à une fiscalité moins confiscatoire pour certains contribuables fortunés d’autre part. Il va sans dire que les éventuelles conséquences entourant le bouclier fiscal sont abstraites et auront au mieux un effet indirect sur les contribuables (par ricochet). Elles sont ainsi de nature moins évidente à cerner.
Quel que soit le scénario envisagé en lien avec le résultat de la votation, le risque de pertes fiscales et partant d’une hausse de la charge fiscale ou d’une réduction forcée du budget de l’État ne peut donc être écarté. L’évolution des recettes fiscales et les choix budgétaires du canton seront déterminants.
L’enjeu au niveau du bouclier
Le bouclier fiscal vaudois tel qu’il est appliqué depuis le 1er janvier 2022, conduit à une augmentation de la charge fiscale des contribuables en bénéficiant et à une diminution du nombre de contribuables qui entrent dans son champ d’application. Le seuil d’entrée a été relevé.
Ce changement découle principalement de l’intégration des dividendes de participations qualifiées en brut, soit hors réduction pour participation, dans la base de calcul. (Cf. Mémento du Département des finances et de l’agriculture du 26.04.2024).
Pas d’allégement significatif de la charge fiscale
L’initiative des 12 % porte exclusivement sur les impôts cantonaux. Elle ne concerne ni les impôts communaux, ni l’impôt fédéral direct. Son incidence sur la charge fiscale globale des contribuables vaudois doit donc être appréciée à la lumière de ces limites. Cela constitue dans tous les cas une première étape afin de rapprocher la charge fiscale vaudoise de la moyenne nationale.
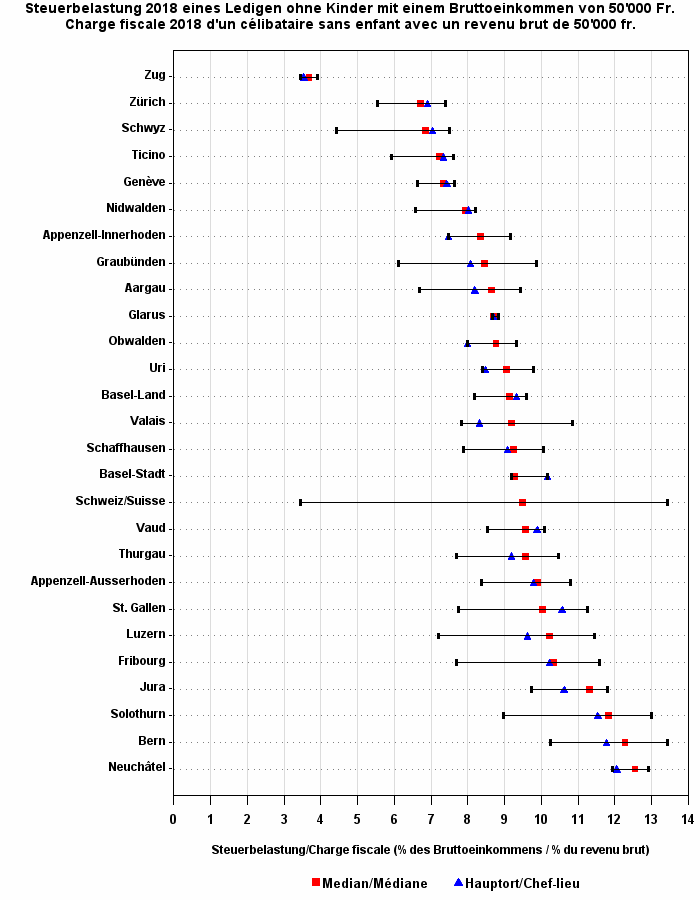
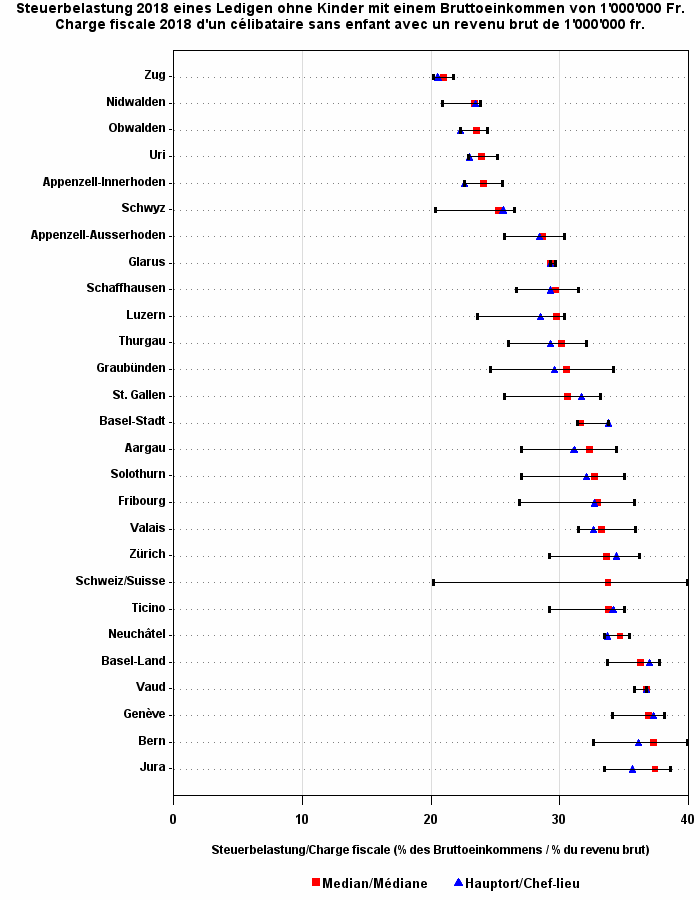
À ce jour, seules les statistiques jusqu’en 2018 sont publiées. Les graphiques ci-dessous, illustrant deux situations parmi tant d’autres, permettent de visualiser la différence de charge fiscale entre les cantons. Nous avons retenu deux extrêmes, à savoir un contribuable célibataire et sans enfants avec un revenu brut de CHF 50’000 dans un cas et de CHF 1’000’000 dans l’autre cas. Les cantons sont classés par charge fiscale croissante. Dans les deux cas, le Canton de Vaud se situe en seconde partie de la liste, voire parmi les derniers. Ces tableaux ne tiennent toutefois pas encore compte des récentes baisses d’impôt intervenues dans les divers cantons, dont le Canton de Vaud, Genève ou encore l’Argovie. Elles sont aptes à modifier quelque peu le classement.
À titre d’exemple, à Lausanne, où le taux maximal de l’impôt sur la fortune atteint actuellement 0,79 %, une réduction de 12 % de l’impôt cantonal ramènerait ce taux à environ 0,73 %, toutes choses demeurant égales par ailleurs. Le taux effectif resterait ainsi particulièrement élevé en comparaison intercantonale.
Pour les contribuables disposant d’une fortune importante, cette diminution pourrait donc s’avérer insuffisante à compenser les effets du maintien du bouclier fiscal dans sa version 2021/2022.
Le bouclier fiscal permet-il encore d’éviter une imposition confiscatoire ?
À la suite de l’acceptation de l’initiative des 12 %, le bouclier fiscal continuera à s’appliquer dans sa version 2021/2022.
Cette perspective soulève une interrogation fondamentale : dans quelle mesure un mécanisme destiné à limiter la charge fiscale peut-il encore être qualifié de « bouclier fiscal » lorsque son application entraîne, pour certains contribuables, une augmentation substantielle de l’impôt par rapport au régime antérieur ?
Au-delà de cette question de terminologie, c’est surtout la conformité constitutionnelle de la taxation pour les contribuables fortunés dont la fortune ne génère que peu ou pas de rendements qui mérite une attention particulière.
Deux principes constitutionnels sont notamment en jeu :
- La garantie de la propriété (art. 26 al. 1 Cst), qui devrait en principe faire obstacle à une imposition dite confiscatoire.
- Le principe de l’imposition selon la capacité contributive (art. 127 al. 2 Cst), qui exige que la charge fiscale soit répartie en fonction des facultés économiques des contribuables.
La question se pose ainsi de savoir si l’impôt sur la fortune vaudois, en application du bouclier fiscal dans sa version 2021/2022 respecte ces exigences constitutionnelles dans toutes les situations qu’il est susceptible de couvrir. Une analyse approfondie de ses modalités de calcul, de ses effets concrets et de la charge fiscale globale qui en résulte demeure nécessaire pour apprécier cette problématique. Pour déclencher un tel contrôle par le Tribunal fédéral, il conviendrait qu’un contribuable, tel qu’Arnold de Winkelried, conteste sa taxation jusque par devant notre Haute Cour, afin que cette dernière puisse se prononcer sur la question.
Les chances de succès paraissent toutefois faibles à la teneur de la jurisprudence sur la question. En effet, le Tribunal fédéral retient que « [c]e n’est que lorsque l’imposition, y compris l’impôt sur la fortune, dépasse durablement les revenus, y compris les rendements provenant de la fortune, qu’il y a lieu de constater que la fortune est à ce point entamée que l’imposition doit être qualifiée de confiscatoire […] ce n’est que si les rendements de la fortune ne suffisent pas à couvrir la charge fiscale dans la durée que l’imposition doit être qualifiée de confiscatoire. » (ATF 143 I 73, consid. 5.2).
Quel avenir pour l’attractivité fiscale du Canton de Vaud ?
L’acceptation de l’initiative des 12 % ne met donc pas fin au débat sur la fiscalité vaudoise. Elle ouvre au contraire une nouvelle phase de réflexion sur l’équilibre entre les recettes de l’État, prestations de l’État, efficience de l’État, l’équité fiscale et l’attractivité du canton.
Il appartient désormais au gouvernement ainsi qu’au législateur vaudois d’examiner les adaptations susceptibles de concilier ces différents objectifs, notamment en ce qui concerne le traitement fiscal des contribuables disposant d’une fortune importante et qui ne génère pas de rendements suffisants pour s’acquitter de l’impôt sur la fortune.
Dans un contexte de concurrence fiscale internationale et intercantonale, la capacité du Canton de Vaud à conserver ses contribuables et à maintenir une base fiscale solide constitue un enjeu majeur pour les finances publiques.
Fort de ce constat, plusieurs mesures sont envisageables pour réduire légalement la charge fiscale, notamment un changement de domicile ou une réorganisation du patrimoine. PANCHAUD Tax & Legal SA accompagne ses clients dans ces démarches.
Questions fréquentes
L’initiative avait pour objet une réduction uniforme de l’impôt cantonal sur le revenu et la fortune de 12 % dans le Canton de Vaud. Elle a été acceptée par les électeurs vaudois le 27 septembre 2026.
Cette baisse d’impôt entrera en vigueur au 1er janvier 2027.
L’initiative des 12 % porte exclusivement sur les impôts cantonaux. Elle ne concerne ni les impôts communaux, ni l’impôt fédéral direct.
À la suite de l’acceptation de l’initiative des 12 %, le bouclier fiscal continuera à s’appliquer dans sa version 2021/2022.
Le bouclier fiscal vaudois tel qu’il est appliqué depuis le 1er janvier 2022, conduit à une augmentation de la charge fiscale des contribuables en bénéficiant et à une diminution du nombre de contribuables qui entrent dans son champ d’application. Le seuil d’entrée a été relevé. Ce changement découle principalement de l’intégration des dividendes de participations qualifiées en brut, soit hors réduction pour participation, dans la base de calcul.
À titre d’exemple, à Lausanne, où le taux maximal de l’impôt sur la fortune atteint actuellement 0,79 %, une réduction de 12 % de l’impôt cantonal ramènerait ce taux à environ 0,73 %, toutes choses demeurant égales par ailleurs. Le taux effectif resterait ainsi particulièrement élevé en comparaison intercantonale.
Le Tribunal fédéral retient que « [c]e n’est que lorsque l’imposition, y compris l’impôt sur la fortune, dépasse durablement les revenus, y compris les rendements provenant de la fortune, qu’il y a lieu de constater que la fortune est à ce point entamée que l’imposition doit être qualifiée de confiscatoire […] ce n’est que si les rendements de la fortune ne suffisent pas à couvrir la charge fiscale dans la durée que l’imposition doit être qualifiée de confiscatoire. » (ATF 143 I 73, consid. 5.2).
Plusieurs mesures sont envisageables pour réduire légalement la charge fiscale, notamment un changement de domicile ou une réorganisation du patrimoine. PANCHAUD Tax & Legal SA accompagne ses clients dans ces démarches.
Auteur : Cedric PANCHAUD, Avocat, Docteur en droit, Titulaire du brevet de notaire, Expert fiscal diplômé, PANCHAUD Tax & Legal SA
octobre 26, 2026
septembre 21, 2026
septembre 1, 2026